Peppol (بيبول) ونموذج الأركان الخمسة في الإمارات
ما هو Peppol في الإمارات؟ هو الإطار الدولي للفوترة الإلكترونية الذي تُتبادل عبره الفواتير الإلكترونية في الإمارات بين مزوّدي الخدمة المعتمدين. وتمر كل فاتورة بخمسة أركان: أنت، ومزوّدك، ومزوّد المشتري، والمشتري، والهيئة الاتحادية للضرائب. وتطبّق الشركات التي تبلغ إيراداتها 50 مليون درهم أو أكثر الفوترة الإلكترونية بحلول 1 يناير 2027.
آخر مراجعة على موقع وزارة المالية:
| الركن | من هو | دوره في التبادل |
|---|---|---|
| الركن 1 | المورّد: شركتك | يقدّم بيانات الفاتورة الإلكترونية إلى مزوّده بصيغة متفق عليها، وتصله رسائل التأكيد (الخطوتان 1 و10) |
| الركن 2 | مزوّد الخدمة المعتمد الذي عيّنته | يتحقق من البيانات، ويحوّلها عند الحاجة إلى الفاتورة الإلكترونية الإماراتية بصيغة XML، ويرسلها إلى مزوّد المشتري، ويبلّغ البيانات الضريبية إلى الهيئة (الخطوات 2 إلى 4) |
| الركن 3 | مزوّد الخدمة المعتمد للمشتري | يتحقق من الفاتورة، ويؤكد ذلك للركن 2، ويسلّمها إلى المشتري، ويبلّغ البيانات الضريبية إلى الهيئة (الخطوات 5 إلى 7) |
| الركن 4 | المشتري | يستلم الفاتورة بصيغة متفق عليها مع مزوّده، ويستلم رسائل التأكيد (الخطوتان 6 و11) |
| الركن 5 | الهيئة الاتحادية للضرائب | تتلقى البيانات الضريبية من المزوّدَين كليهما وتؤكد استلامها لكل منهما (الخطوات 4 و7 و8 و9) |
ما هو Peppol، ولماذا تستخدمه الإمارات؟
Peppol اختصار لعبارة Pan-European Public Procurement Online. وهو إطار من المواصفات والاتفاقيات لتبادل المستندات التجارية مثل الفواتير الإلكترونية، تديره OpenPeppol، وهي جمعية دولية غير ربحية، وتنتقل المستندات عبره بين مزوّدي خدمة أذنت لهم OpenPeppol. هذه هي التعريفات الواردة في إرشادات وزارة المالية.
وتذكر صفحة الفوترة الإلكترونية لدى الوزارة إحدى فوائد هذا الاختيار: اعتماد معيار موثوق مثل OpenPeppol يتيح لمجتمع الأعمال شبكة أوسع تُتبادل عبرها الفواتير الإلكترونية مع شركات خارج الدولة. أما متطلبات الإمارات فتحددها PINT AE، وتسمّيها وثيقة الحقول الإلزامية (الإصدار 1.1) مواصفات Peppol للمستندات الإلكترونية في الإمارات، وهي تسمح بالمتطلبات الوطنية مع بقاء الفواتير متوافقة بين المناطق.
ولا تنضم أنت إلى Peppol مباشرة. فبموجب القرار الوزاري 243 لسنة 2025 يفي مُصدر الفاتورة الإلكترونية ومستلمها بالتزامات التبادل والإبلاغ عبر مزوّد خدمة معتمد يعيّنه كل منهما (المادة 6(7))، وتنشر الوزارة قائمة المزوّدين المعتمدين (المادة 5(2)). وعلى كل مزوّد أن يحافظ على عضويته في Peppol ليبقى معتمداً (الإرشادات، الإصدار 2.0، الملحق 3).
كيف تنتقل الفاتورة الإلكترونية بين الأركان الخمسة؟
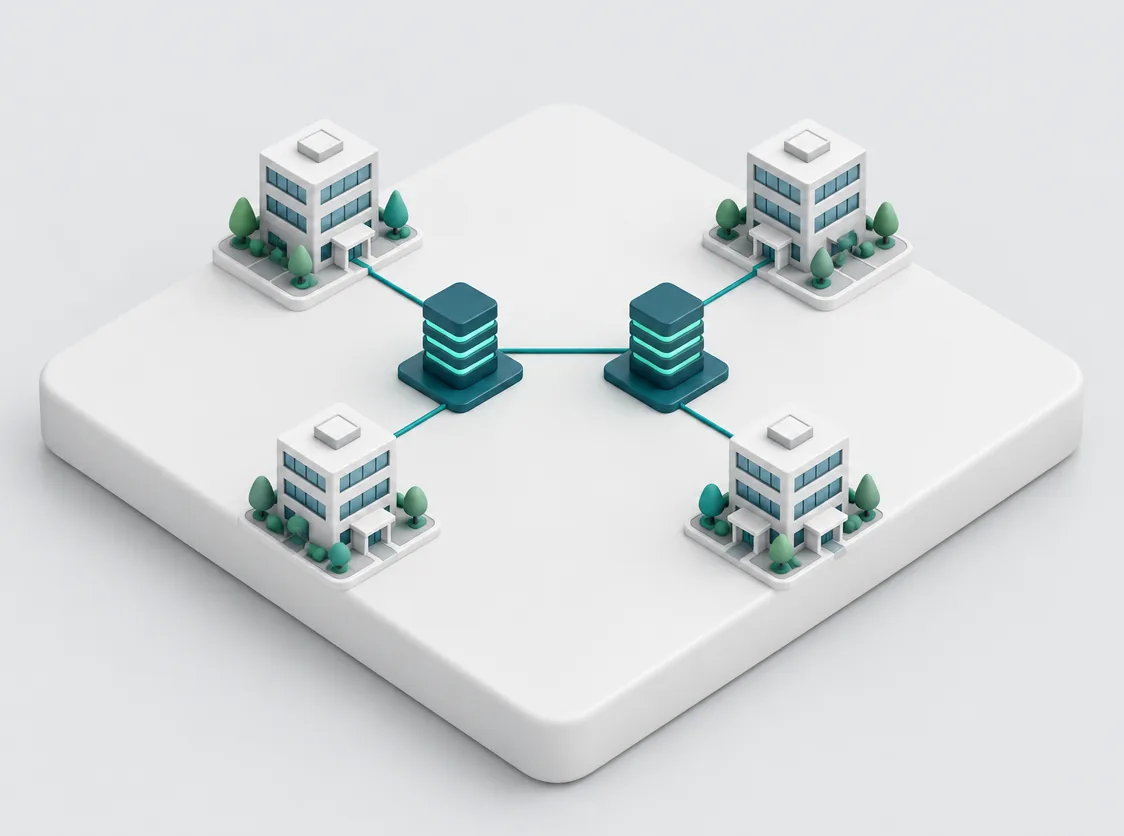
في إحدى عشرة خطوة حددها القسم 5.1 من الإرشادات (الإصدار 2.0). تنقل الخطوات 1 إلى 3 الفاتورة منك إلى مزوّد المشتري، وتتولى بقية الخطوات تسليمها والإبلاغ عن البيانات الضريبية وإعادة رسائل التأكيد. ويجمع الرسم الخطوات حسب الصلة التي تمر بها، وتسرد القائمة تحته كل خطوة بترتيبها.
- يقدّم الركن 1، أي المورّد، بيانات الفاتورة الإلكترونية إلى مزوّده بصيغة متفق عليها.
- يتحقق الركن 2 من البيانات، ويحوّلها إلى الفاتورة الإلكترونية القياسية في الإمارات بصيغة XML إن وصلته بصيغة أخرى.
- يرسل الركن 2 الفاتورة الإلكترونية بصيغة XML إلى مزوّد المشتري، أي الركن 3.
- وبالتوازي، يبلّغ الركن 2 البيانات الضريبية إلى الهيئة، أي الركن 5.
- بعد أن يتحقق الركن 3 من الفاتورة، يرسل تأكيداً إلكترونياً إلى الركن 2.
- يسلّم الركن 3 الفاتورة إلى المشتري، أي الركن 4، بصيغة اتفقا عليها.
- إن نجح التحقق، يبلّغ الركن 3 البيانات الضريبية إلى الركن 5 أيضاً. وإن فشل، يؤكد ذلك إلكترونياً للركنين 2 و5 ولا يبلّغ أي بيانات ضريبية.
- يؤكد الركن 5 للركن 2 أن البيانات الضريبية بُلّغت بنجاح.
- ويؤكد الركن 5 الأمر نفسه للركن 3.
- يحيل الركن 2 رسائل التأكيد التي تلقاها إلى الركن 1.
- ويحيل الركن 3 رسائل التأكيد التي تلقاها إلى الركن 4.
وتعرض صفحة الفوترة الإلكترونية لدى الوزارة المسار نفسه في عشر خطوات، وتسمّي نوعَي الرسائل: البيانات الضريبية المرسلة إلى الهيئة هي «مستند بيانات الضريبة» (TDD)، وكل تأكيد هو «حالة مستوى الرسالة» (MLS).
ما معنى DCTCE؟
DCTCE هو الاسم الذي تطلقه وزارة المالية على النموذج الإماراتي، اختصاراً لعبارة Decentralized Continuous Transaction Control and Exchange، وتسمّيه صفحتها العربية «التحكم اللامركزي المتواصل في التحويلات والتبادل». وتصف الإرشادات الإطار نفسه بأنه نهج حديث يقوم على تقنيات لامركزية.
ولا تشرح النصوص الرسمية الاسم كلمةً كلمة، لكن الخطوات تبيّن ما يصفه. فهو لامركزي لأن الفاتورة تنتقل من مزوّدك إلى مزوّد المشتري (الخطوة 3) لا عبر الهيئة، والهيئة تتلقى البيانات الضريبية من المزوّدَين كليهما (الخطوتان 4 و7). وهو تحكم متواصل في المعاملات لأن البيانات الضريبية لكل فاتورة على حدة تصل إلى الهيئة في الوقت المناسب كما يطلب الملحق 3 من المزوّدين، وتذكر الوزارة أن هذا الإبلاغ سيساعد في التعبئة المسبقة لبعض خانات إقرار ضريبة القيمة المضافة. أما التبادل فهو انتقال الفاتورة نفسها من المورّد إلى المشتري عبر مزوّديهما (الخطوات 1 و3 و6).
ما هو مستند بيانات الضريبة (TDD)؟
هو البيانات الضريبية التي يبلّغها المزوّد إلى الهيئة عن الفاتورة الإلكترونية. تسمّيه صفحة الوزارة «مستند بيانات الضريبة» (TDD)، وتعرّف الإرشادات مضمونه، أي البيانات الضريبية، بأنه المعلومات المطلوبة لأغراض الإبلاغ والامتثال الضريبي، ومنها أرقام التسجيل الضريبي وتفاصيل المعاملة ومبالغ الضريبة المستحقة.
وتُبلَّغ الفاتورة الواحدة من الجانبين: يبلّغ مزوّدك عنها بالتوازي مع إرسالها (الخطوة 4)، ويبلّغ مزوّد المشتري عنها بعد نجاح تحققه منها (الخطوة 7). وإن رفضها مزوّد المشتري فلا يبلّغ أي بيانات ضريبية، ويُخطر مزوّدك والهيئة بذلك.
ولا تُعِدّ أنت هذا المستند، فمزوّدك هو من يُعدّه ويبلّغه عملياً. لكن الالتزام يبقى عليك: تنص الإرشادات على أن المزوّدين ينفّذون التبادل والإبلاغ بينما يبقى التزام الامتثال على المورّد (القسم 5.2). ويضيف الملحق 4 أن على مزوّدك إخطارك عند كل حدث ودون تأخير غير مبرر بوصول الفواتير الإلكترونية ومستندات بيانات الضريبة إلى الهيئة (القسم 16.2.4).
ما هي رسائل الحالة (حالة مستوى الرسالة)؟
هي التأكيدات الإلكترونية التي تعود عبر السلسلة، وتسمّي الوزارة كلاً منها «حالة مستوى الرسالة» (MLS). يرسل مزوّد المشتري واحدة إلى مزوّدك بعد التحقق من الفاتورة (الخطوة 5)، أو رسالة سلبية إلى مزوّدك وإلى الهيئة إن فشل التحقق (الخطوة 7). وترسل الهيئة رسالة إلى كل من المزوّدَين بعد إبلاغ البيانات الضريبية (الخطوتان 8 و9). ثم يحيل كل مزوّد ما تلقاه إلى عميله (الخطوتان 10 و11).
واستلام هذه الرسائل جزء من مسؤوليتك وليس أمراً إضافياً. فالإرشادات تضع التبادل والإبلاغ، بما في ذلك استلام رسائل التأكيد، ضمن مسؤوليات المورّد (القسم 5.2)، ويطلب الملحق 1 أن تتفق مع مزوّدك على طريقة استلامك لرسائل التبادل ورسائل الإبلاغ الضريبي وأن تختبر الاثنين (القسم 13.3). ويضيف الملحق 3 أن تتأكد من وصول تأكيد من مزوّدك عن كل البيانات الضريبية الواجب إبلاغها إلى الهيئة.
والرسالة السلبية تعني أن الفاتورة لم تُكمل التبادل. اعرف من مزوّدك سبب الرفض وطريقة إعادة إرسال الفاتورة بعد تصحيحها، ثم صحّح البيانات من مصدرها في نظامك المحاسبي حتى لا تُرفض الفاتورة التالية للسبب نفسه.
أين يقع برنامج الربط بين الأركان الخمسة؟
في جانبك، داخل الركن 1. فالخطوة 1 تجعل المورّد يقدّم بيانات الفاتورة إلى مزوّده بصيغة متفق عليها، والخطوة 2 تسمح للمزوّد بتحويلها إلى صيغة XML الإماراتية إن وصلته بصيغة أخرى. لذلك فإن استخراج البيانات من نظامك المحاسبي وإيصالها بصيغة يقبلها مزوّدك مهمة من مهام الركن 1، ويمكن أن يؤديها خيار الفوترة الإلكترونية المدمج في نظامك، أو أدوات مزوّدك، أو برنامج ربط.
وبرنامج الربط ليس ركناً سادساً ولا مزوّد خدمة في Peppol. فهو لا يتبادل الفواتير مع المزوّدين الآخرين ولا يبلّغ البيانات الضريبية إلى الهيئة، فهذه مهام مزوّدك. ويبقى التزام الامتثال عليك أياً كانت الجهة التي تنقل البيانات (الإرشادات، القسم 5.2).
ويصف الملحق 1 العمل نفسه بلغة المشروع: اتفق مع مزوّدك على طريقة مشاركة بيانات كل فاتورة، وأكمل تكامل تطبيقاتك مع أنظمته في الوقت المناسب، واختبر التبادل كاملاً قبل التطبيق (القسم 13.3).
ماذا يحتاج جانب المشتري؟
يحتاج مزوّد خدمة معتمداً خاصاً به ومعرّف مشارك. فالقرار الوزاري 243 لسنة 2025 يُلزم المستلم، كما يُلزم المُصدر، بتعيين مزوّد خدمة معتمد (المادة 5(1)) وبمعالجة الفواتير الإلكترونية عبر نظام الفوترة الإلكترونية (المادة 6(3)). ومعرّف المشارك هو 0235 يليه رقم التعريف الضريبي (TIN) للمشتري المكوّن من 10 أرقام، أي أول 10 أرقام من رقم تسجيله الضريبي، ويسلّمه المزوّد له بعد اكتمال التسجيل (الإرشادات، الإصدار 2.0، جدول المصطلحات والملحق 3).
وجمع هذا المعرّف مهمتك أنت بصفتك المورّد: فالإرشادات تضع التواصل مع المشتري وجمع معرّف المشارك الخاص به في Peppol ضمن مهام المورّد، والبحث عنه ضمن مهام المزوّد (القسم 5.2).
وإلى أن ينضم المشتري إلى النظام تظل ملزماً بإصدار الفاتورة الإلكترونية. فإن لم يكن المشتري قد طبّق الفوترة الإلكترونية ولا يملك معرّف مشارك، يضع المورّد في الفاتورة الإلكترونية نقطة النهاية المحددة مسبقاً 0235:9900000098، وتلزم مع الفاتورة الضريبية لهذا المشتري فاتورة ضريبية عادية، بصيغة PDF مثلاً (القسم 10.2.2). وفي التصدير إلى مستلم غير مسجل في Peppol تكون القيمة 0235:9900000099. ولا تُستخدم أي منهما وحدها، بل مع تصنيف المعاملة ووضع المشتري (القسم 18.3.3).
ما الذي تغيّر في 2026
تغييران في 2026 يمسّان جانب الشبكة. أصبح اعتماد المزوّدين يتم وفق القرار الوزاري رقم 168 لسنة 2026 الذي ألغى القرار 64 لسنة 2025 (القرار الوزاري 168 لسنة 2026، المادة 18؛ والإرشادات، الإصدار 2.0، جدول المصطلحات؛ والحقول الإلزامية، الإصدار 1.1، المسرد). وحذف القرار الوزاري 197 لسنة 2026، النافذ من 1 أكتوبر 2026، تعريف «تعطل النظام» من القرار 243 لسنة 2025 وألغى مادته 12 التي كانت تُلزم بإخطار الهيئة بتعطل النظام خلال يومَي عمل. ويطلب الملحق 3 من الإرشادات الآن أن يُخطرك المزوّد ويُخطر الهيئة بأي انقطاع في الخدمة، وأن يتبادل الفواتير المتأخرة ويبلّغ عنها بعد عودة الخدمة.
أين تفيد ڤاتورا، ومتى لا تحتاجها
ڤاتورا برنامج ربط في الركن 1: تقرأ الفواتير والإشعارات الدائنة المرحّلة من نظامك المحاسبي، وتبني كلاً منها فاتورة إلكترونية مفحوصة بصيغة PINT AE، وتسلّمها لمزوّد الخدمة الذي عيّنته، وتعرض لك رسائل الحالة العائدة. تتصل ڤاتورا بمزوّد الخدمة الذي تختاره عبر واجهته البرمجية، ويُبنى كل ربط ويُختبر في بيئة الاختبار لدى المزوّد قبل أول فاتورة حقيقية. وهي ليست مزوّد خدمة معتمداً ولا مزوّد خدمة في Peppol، ولا ركناً من الأركان. ولا تحتاجها إن كان نظامك المحاسبي أو أدوات مزوّدك توصل بيانات فواتيرك بصيغة يقبلها مزوّدك. والحالة الفعلية لكل نظام في صفحة الأنظمة.
أسئلة
هل استخدام Peppol إلزامي في الفوترة الإلكترونية بالإمارات؟
هل نحتاج نقطة وصول خاصة بنا إلى Peppol؟
هل يمكن تبادل الفواتير الإلكترونية عبر Peppol مع مشترين خارج الإمارات؟
من يخبرنا إن انقطعت خدمة مزوّدنا؟
هل يمكن أن يستخدم المشتري مزوّداً غير مزوّدنا؟
هل ترى الهيئة الفاتورة كاملة؟
من يُنشئ المعرّف الفريد لكل فاتورة إلكترونية؟
هذه الصفحة شرح عام وليست استشارة ضريبية، والكلمة الأخيرة لوزارة المالية والهيئة الاتحادية للضرائب.
المصادر
- إرشادات الفوترة الإلكترونية في الإمارات، الإصدار 2.0 (26 أكتوبر 2026، بالإنجليزية) · جدول المصطلحات؛ الأقسام 5.1 إلى 5.3؛ القسم 10.2.2؛ الملحق 1 (13.2 و13.3) والملحق 3 (15.3 و15.4) والملحق 4 (16.2.4)؛ القسمان 18.2.3 و18.3.3
- وزارة المالية: صفحة برنامج الفوترة الإلكترونية · «كيف تعمل خدمة الفاتورة الإلكترونية؟»: النموذج ومستند بيانات الضريبة (TDD) وحالة مستوى الرسالة (MLS)؛ روجعت في 4 نوفمبر 2026
- القرار الوزاري رقم 243 لسنة 2025 بشأن نظام الفوترة الإلكترونية · المواد 5 و6(3) و6(7) و10(1)
- متطلبات الحقول الإلزامية للفاتورة الإلكترونية في الإمارات، الإصدار 1.1 (28 أكتوبر 2026، بالإنجليزية) · البند 1 والمسرد: PINT-AE؛ وإلغاء القرار 64 لسنة 2025 بالقرار 168 لسنة 2026
- القرار الوزاري رقم 197 لسنة 2026 بتعديل القرار الوزاري رقم 243 لسنة 2025 · المادتان 1 و3: حذف تعريف تعطل النظام وإلغاء المادة 12 من القرار 243 لسنة 2025؛ نافذ من 1 أكتوبر 2026
- القرار الوزاري رقم 244 لسنة 2025 بشأن تطبيق نظام الفوترة الإلكترونية · المادة 5(1)(أ): مواعيد الشركات التي تبلغ إيراداتها 50 مليون درهم أو أكثر
- القرار الوزاري رقم 66 لسنة 2026 بتعديل القرار الوزاري رقم 244 لسنة 2025 · المادة 1: استبدال الفقرة (أ) من المادة 5(1) من القرار 244 لسنة 2025؛ ويبقى التطبيق بحلول 1 يناير 2027
- القرار الوزاري رقم 168 لسنة 2026 بشأن معايير الأهلية وإجراءات اعتماد مزودي الخدمة · المادة 18: إلغاء القرار 64 لسنة 2025
- وزارة المالية: قائمة مزودي الخدمة المعتمدين · القائمة المنشورة للمزوّدين المعتمدين
اعرف كيف ستنتقل فواتيرك.
يطابق فحص الجاهزية 20 فاتورة من فواتيرك مع PINT AE ويعرض ما يجب أن يصلحه الركن 1 قبل التطبيق.